El señalamiento atribuye al IMSS una reducción del límite salarial. El Consejo Técnico del Seguro Social aprobó una disposición con efecto inmediato,
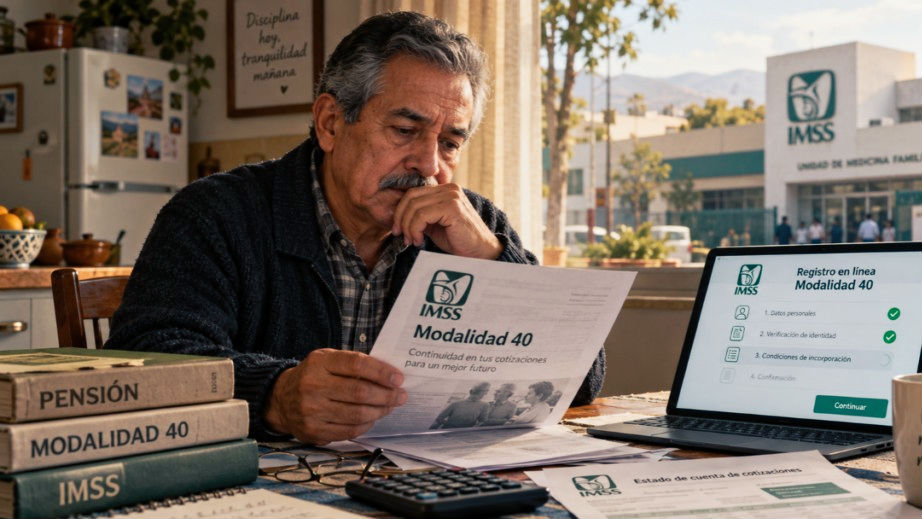
Especialistas denuncian que el IMSS habría reducido de 2,932 pesos diarios a 617 pesos el límite salarial para nuevas incorporaciones a la Continuación Voluntaria en el Régimen Obligatorio, conocida como Modalidad 40.
Los especialistas opinan que una modificación de ese alcance golpearía los planes de retiro de quienes pretendían incorporarse al esquema y cuestionan que se instrumentara mediante un acuerdo administrativo. La acusación es grave; precisamente por eso, exige algo más que indignación: el documento que permita revisar qué se aprobó, con qué fundamento y a quiénes alcanzaría.
Un supuesto recorte con datos que no encajan
La denuncia sostiene que el Consejo Técnico del Seguro Social aprobó una disposición con efecto inmediato, publicada en el Diario Oficial de la Federación este miércoles 21 de octubre, y se atribuye la decisión al gobierno de la presidenta Sheinbaum y afirman que no pasó por las cámaras legislativas.
Los especialistas señalan que el límite habría caído a 617 pesos, presenta para 2026 un ejemplo de cotización con un tope legal de 25 UMAs diarias, equivalente a $2,932.75 MXN diarios.
Según los conocederes, las nuevas reglas no afectarían a quienes ya están inscritos en la Modalidad 40 y ya reciben su pensión; también sostiene que las condiciones se respetarían hasta concluir el periodo contratado. Añaden que un reingreso posterior quedaría sujeto a las nuevas condiciones, aunque no proporciona las disposiciones que permitan delimitar esos casos.
El reclamo político también requiere sustento documental
Fuentes atribuyen a la senadora del PRI, Claudia Anaya, una denuncia contra la medida y señala que el presidente de la mesa directiva, el morenista Ignacio Martínez, turnó el planteamiento a la Junta de Coordinación Política para su revisión inmediata. También atribuyen al coordinador de Morena en la Cámara de Diputados, Ricardo Monreal, la advertencia de que cualquier modificación legal o constitucional debe aprobarla el Congreso.
La pregunta de fondo sigue abierta: ¿el supuesto acuerdo modifica una ley o establece criterios administrativos? Los especialistas, afirmar que el IMSS cambió la ley sin legislar sería convertir una acusación en un hecho no acreditado.
La promesa de una mejor pensión tiene costos y límites
Más allá del supuesto recorte, los especialistas describen la Modalidad 40 como un mecanismo para que una persona que dejó de trabajar formalmente continúe cotizando de manera voluntaria y busque mejorar su retiro. Opinan que puede resultar favorable para quienes pertenecen al Régimen de la Ley 73 y tienen una buena base de semanas cotizadas, pero advierten que exige una proyección financiera estricta y capacidad para sostener los pagos.
Como ejemplo, el material plantea que Juan Pérez, con 2,000 semanas cotizadas y retiro a los 60 años, podía alcanzar una pensión de 61,500 pesos y superar los 80,000 si se retiraba a mayor edad. No aporta el cálculo completo de ese supuesto: presentarlo como una promesa general de rendimiento ocultaría las condiciones que los propios especialistas consideran indispensables.
Según la información proporcionada, el costo porcentual de las aportaciones aumenta progresivamente hasta 2030. Los porcentajes señalados son los siguientes:
-
2023: 11.166%.
-
2024: 12.256%.
-
2025: 13.347%.
-
2026: 14.438%.
-
2030: 18.802%, como tope final.
Para 2026, el material calcula una aportación mensual de alrededor de $12,700 – $12,870 pesos si se cotiza con el referido tope de 25 UMAs diarias. Los especialistas advierten que interrumpir los pagos o quedarse sin liquidez puede impedir alcanzar el salario promedio previsto y comprometer la rentabilidad de lo aportado.
También señalan que la Modalidad 40 no incluye consultas, medicamentos, cirugías ni hospitalización mientras se realizan las aportaciones, y que el acceso a la salud se restablece cuando se autoriza la pensión. Para cubrir esa etapa, mencionan la contratación adicional del Seguro de Salud para la Familia, Modalidad 33, o la cobertura como persona beneficiaria.
Para quienes comenzaron a cotizar a partir del 1 de julio de 1997, bajo la Ley 97, los especialistas advierten que el resultado no es equivalente: explican que la pensión depende del saldo acumulado en la cuenta individual Afore y no del promedio salarial. Por ello, sostienen que pagar con salarios altos no ofrece el mismo retorno que bajo la Ley 73, salvo la utilidad de acumular semanas requeridas.
El supuesto recorte exige una respuesta documental, no una batalla de consignas. ¿Dónde está el acuerdo, cuál es su alcance y cómo se concilia con el tope que el propio material utiliza para 2026? Mientras esas preguntas sigan sin resolverse, no hay sustento suficiente en la información recibida para anunciar una reducción vigente como hecho consumado.